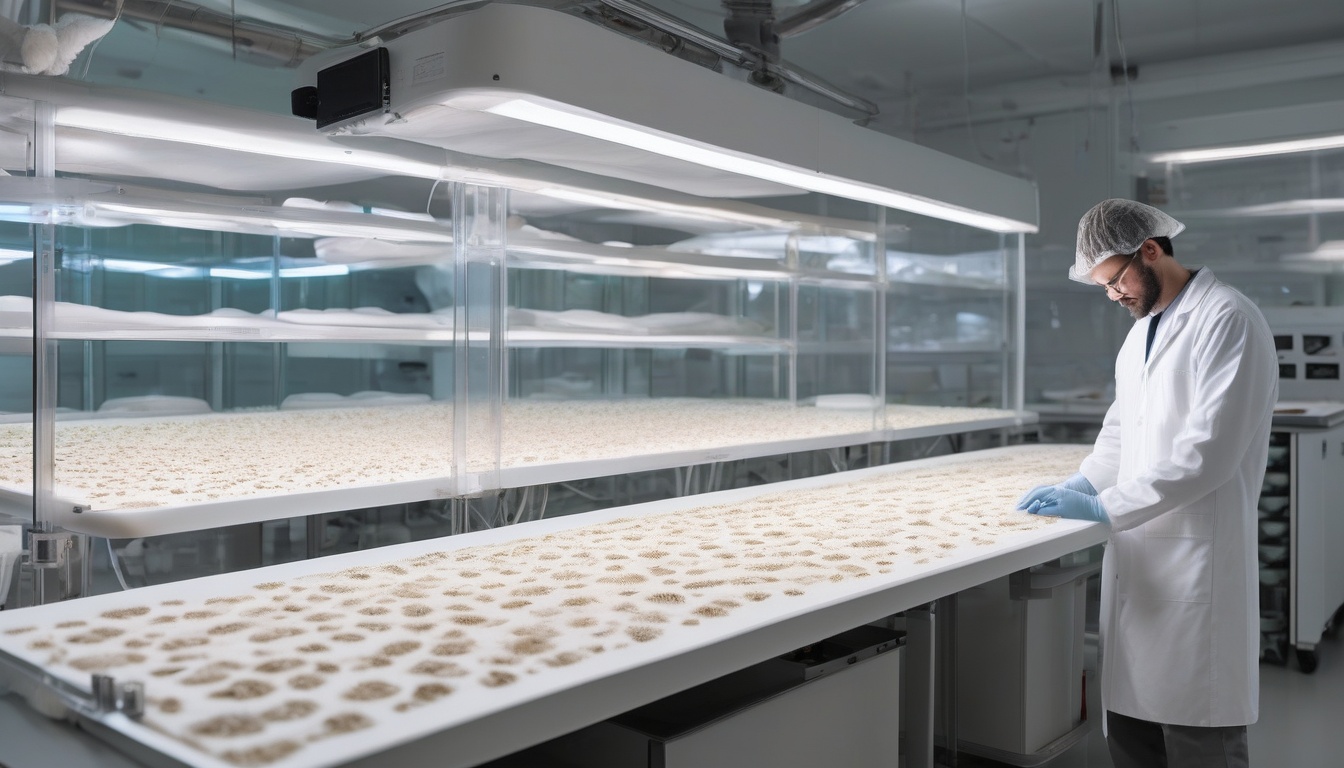
Fortune Business Insightsが発表したグローバル市場レポートは、バイオベースレザー市場が2034年に向けて顕著な成長軌道に乗ることを示している。動物由来の従来型レザーが抱える環境負荷や倫理的課題への関心の高まりを背景に、植物繊維や菌糸体を原料とする新素材が、ファッション業界や自動車内装市場で急速に採用され始めている。この市場拡大は、単なる代替品の登場ではなく、素材産業全体の構造転換を示唆する動きとして注目される。
参考: バイオベースレザー市場規模・シェア|グローバルレポート[2034年](Fortune Business Insights)
分析・見解
マイセリウムレザーはCO2排出量が畜産レザーの8分の1
バイオベースレザー市場の拡大を読み解くうえで重要なのは、供給側の技術革新と需要側の価値観の変化が同時に進んでいる点だ。従来の畜産型レザーは1平方メートルあたり約17キログラムのCO2を排出するのに対し、キノコの菌糸体からつくるマイセリウムレザーは約2キログラムと8分の1以下に抑えられる。この差が、欧州を中心とした炭素規制の強化と重なり、大手ブランドの調達方針を変えつつある。
パイナップル繊維のレザーは代替品でなく新しい価値軸に
市場構造の面では、バイオレザーは「畜産レザーの代替品」という位置づけから抜け出しつつある。パイナップルの葉の繊維を使ったピニャテックスは耐久性で従来レザーに劣るものの、軽さと通気性の良さで新しい用途を切り開いた。自動車の内装では、夏場の高温環境でも快適さを保てる特性が評価され、電気自動車メーカーが相次いで採用を表明している。つまり、性能の劣る部分を補う代替品ではなく、異なる価値軸での競争が始まっている。
国内化学メーカーは合成皮革の加工技術を転用し量産準備
日本市場特有の動きとして、合成皮革で培った加工技術をバイオ素材に転用する動きが活発だ。国内の化学メーカーは、菌糸体シートの表面処理や染色工程で独自のノウハウを蓄積しており、2025年以降に量産体制を整える計画が複数進んでいる。この技術の蓄積は、世界市場で日本企業が優位に立てる数少ない領域といえる。

ビジネスへの影響
農業副産物由来のバイオレザーは調達リスクを分散できる
企業の意思決定者が注目すべきは、調達リスクを分散できる効果だ。畜産レザーは家畜の疾病や飼料価格の変動を受けやすく、2021年のアフリカ豚熱の流行時には原料の調達が2か月止まった例がある。バイオレザーは農業の副産物や菌床の培養で生産できるため、供給元を地理的に分散させやすい。
2027年開始の欧州規制を見据えた素材選定が必要に
またESG投資の評価軸としても機能する。欧州のサステナブルファッション規制は2027年から環境負荷の開示を義務化する見通しで、バイオ素材の比率は投資家との対話で欠かせない指標になる。先に導入した企業は「見せかけではない実績」として、取引先や投資家からの信頼獲得に生かしている。製品開発では、3年後の規制環境を見据えた素材選びを今から始める必要がある。